Geschäftskonto fürs Nebengewerbe: Was lohnt sich bei wenig Umsatz?
Wer ein Nebengewerbe startet, hat häufig zunächst nur wenige Einnahmen und Ausgaben. Vielleicht kommt im ersten Monat noch gar kein Umsatz rein, während bereits Kosten für Website, Software, Werbung oder andere laufende Ausgaben entstehen.
Dann stellt sich schnell die Frage: Brauche ich dafür wirklich schon ein eigenes Geschäftskonto – und lohnt sich ein zusätzliches Konto überhaupt, wenn das Gewerbe noch kaum Geld verdient?
Die kurze Antwort: Für Einzelunternehmer im Nebenerwerb besteht grundsätzlich keine gesetzliche Pflicht, ein besonderes Geschäftskonto zu führen. Trotzdem kann ein separates Konto sinnvoll sein, weil private und geschäftliche Zahlungen von Anfang an sauber getrennt bleiben.
Gerade bei einem kleinen Nebengewerbe würde ich deshalb nicht nur darauf achten, ob ein Konto viele Funktionen bietet. Viel wichtiger ist zunächst die Frage: Welche Kosten entstehen, wenn nur wenige Buchungen stattfinden und der Umsatz noch niedrig ist?
Werbung / Affiliate-Hinweis: Auf dieser Seite können Links zu Anbietern enthalten sein, für die ich bei einem Abschluss eine Provision erhalte. Für dich entstehen dadurch keine zusätzlichen Kosten. Die Auswahl und Einordnung erfolgt unabhängig davon.
Das Wichtigste vorweg
- Für Einzelunternehmer und viele nebenberuflich Selbstständige ist ein separates Geschäftskonto gesetzlich nicht vorgeschrieben.
- Deine Bank kann die geschäftliche Nutzung eines privaten Girokontos trotzdem in ihren Bedingungen ausschließen.
- Bei wenig Umsatz sind Grundgebühr und Kosten pro Buchung wichtiger als möglichst viele Zusatzfunktionen.
- Ein Konto mit 0 Euro Grundpreis kann trotzdem Kosten verursachen, wenn einzelne Buchungen berechnet werden.
- FYRST BASE ist aktuell für natürliche Personen wie Einzelunternehmer ohne monatlichen Grundpreis erhältlich und enthält 50 kostenlose beleglose Buchungsposten pro Monat.
Ist ein Geschäftskonto fürs Nebengewerbe Pflicht?
Wenn du dein Nebengewerbe als Einzelunternehmen führst, verlangt das Gesetz grundsätzlich kein separates Geschäftskonto.
Die IHK weist für Unternehmensgründungen im Nebenerwerb ausdrücklich darauf hin, dass es für Einzelunternehmer keine gesetzliche Vorschrift gibt, ein besonderes betriebliches Geschäftskonto zu führen.
Das bedeutet aber nicht automatisch, dass du jedes private Girokonto für dein Gewerbe verwenden darfst.
Banken legen in ihren eigenen Vertragsbedingungen fest, wofür ein Privatkonto genutzt werden darf. Viele Anbieter schließen eine dauerhafte geschäftliche Nutzung von Privatkonten aus.
Deshalb solltest du immer die Bedingungen deiner eigenen Bank prüfen, bevor du dein Privatkonto für gewerbliche Einnahmen und Ausgaben nutzt.
Wenn es dir dagegen nur darum geht, private Fixkosten vom frei verfügbaren Geld zu trennen, findest du hier meinen Ratgeber zum Zweitkonto für Fixkosten.
Warum ein separates Konto auch bei wenig Umsatz sinnvoll sein kann
Am Anfang wirken fünf oder zehn geschäftliche Buchungen im Monat noch überschaubar.
Das kann sich aber schnell ändern.
Domain und Hosting werden abgebucht, Werbung läuft über eine Karte, ein Affiliate-Netzwerk überweist eine Provision, Software wird bezahlt und gleichzeitig laufen private Einkäufe und Rechnungen über dasselbe Konto.
Dann beginnt das Sortieren.
Mit einem getrennten Geschäftskonto siehst du wesentlich schneller:
- Welche Einnahmen gehören zum Gewerbe?
- Welche Kosten waren betrieblich?
- Wie viel Geld gehört tatsächlich zum Unternehmen?
- Welche Buchungen müssen später für die Einnahmen-Überschuss-Rechnung berücksichtigt werden?
Gerade wenn du deine Buchhaltung selbst erledigst, kann diese Trennung viel Zeit sparen.
Hinzu kommt ein weiterer Punkt: Sollten Kontoauszüge im Rahmen steuerlicher Prüfungen benötigt werden, ist ein reines Geschäftskonto übersichtlicher als ein Konto, auf dem gleichzeitig Lebensmittel, Miete, Freizeit und gewerbliche Ausgaben erscheinen.
Bei wenig Umsatz zählt nicht nur der monatliche Kontopreis
Bei Geschäftskonten solltest du zwei Kostenarten auseinanderhalten:
Grundpreis
Was kostet das Konto jeden Monat, unabhängig davon, ob etwas passiert?
Buchungskosten
Was kostet ein Zahlungsein- oder -ausgang?
Gerade bei einem kleinen Nebengewerbe ist ein niedriger oder fehlender Grundpreis attraktiv.
Aber „0 Euro Kontoführung“ bedeutet nicht automatisch, dass wirklich jede Nutzung kostenlos ist.
Ein Konto kann beispielsweise keinen monatlichen Grundpreis haben, dafür aber einzelne Buchungen berechnen. Ein anderes Konto enthält eine bestimmte Anzahl von Buchungen und berechnet erst danach zusätzliche Gebühren.
Deshalb lohnt sich vor der Entscheidung ein realistischer Blick auf das eigene Geschäft:
- Bekommst du nur ein oder zwei Auszahlungen im Monat?
- Werden mehrere Werbekosten einzeln abgebucht?
- Bezahlst du Software, Hosting oder andere Abonnements?
- Bekommst du viele kleine Kundenzahlungen?
Je nachdem kann ein anderes Kontomodell günstiger sein.
FYRST BASE
0 € Grundpreis
50 beleglose Buchungen frei
Debit Mastercard inklusive
Gut für kleine Einzelunternehmen
ING Geschäftskonto
0 € möglich / tarifabhängig
Transaktionskosten je nach Tarif
VISA Business Debit
Interessant für Gründer
N26 Business Standard
0 € Grundpreis
keine klassische Freiposten-Grenze
virtuelle Debitkarte
Für Solo-Selbstständige
FYRST BASE: interessant für Einzelunternehmer mit wenigen Buchungen
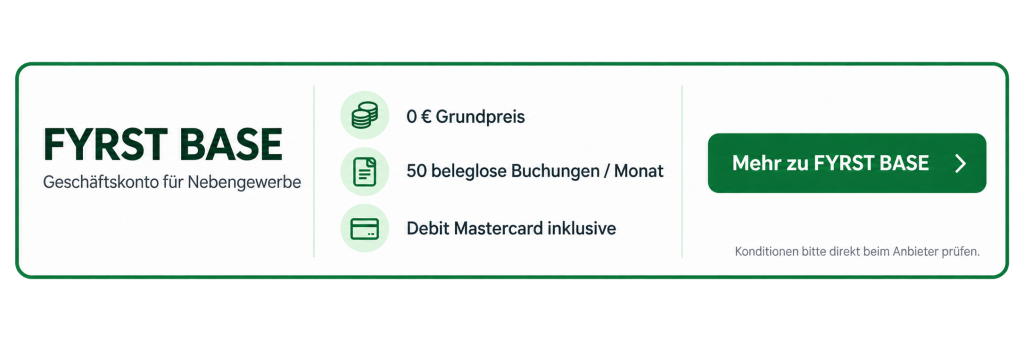
Für ein Nebengewerbe als Einzelunternehmen ist aktuell besonders FYRST BASE interessant.
FYRST ist eine Marke der Deutschen Bank und bietet das BASE-Konto für natürliche Personen wie Einzelunternehmer, Gewerbetreibende und Freiberufler aktuell ohne monatlichen Grundpreis an.
Enthalten sind derzeit 50 kostenlose beleglose Buchungsposten pro Monat. Danach kostet jeder weitere entsprechende Buchungsposten 0,19 Euro.
Zusätzlich gehört eine Debit Mastercard zum Konto.
Eine Girocard ist optional erhältlich und kostet zusätzlich.
Für ein Nebengewerbe mit überschaubarem Zahlungsverkehr können 50 kostenlose Buchungsposten bereits relativ viel Spielraum bieten.
Beispiel
Wenn du in einem Monat insgesamt 30 entsprechende Buchungen hast, bleiben diese innerhalb des kostenlosen Kontingents.
Bei 60 Buchungsposten würden nur die zehn zusätzlichen Buchungen berechnet. Bei derzeit 0,19 Euro pro Buchung wären das 1,90 Euro.
Das ist gerade dann interessant, wenn du zwar ein richtiges Geschäftskonto möchtest, aber keine monatlichen Fixkosten produzieren willst, bevor dein Gewerbe regelmäßig Einnahmen erzielt.
Affiliate-Link · Konditionen können sich ändern.
Gibt es bei FYRST einen Mindestumsatz?
In den aktuell veröffentlichten Konditionen und Voraussetzungen von FYRST wird für das BASE-Konto kein bestimmter monatlicher Mindestumsatz als Tarifvoraussetzung genannt.
Das ist gerade für neuere oder nebenberufliche Einzelunternehmen interessant, bei denen noch keine regelmäßigen Einnahmen vorhanden sind.
Das bedeutet allerdings nicht, dass jede Kontoeröffnung automatisch angenommen wird. Wie bei Banken üblich, prüft der Anbieter den jeweiligen Antrag und die benötigten Unterlagen.
Ein Geschäftskonto ohne Mindestumsatz ist deshalb nicht dasselbe wie eine garantierte Kontoeröffnung.
Welche Unterlagen brauchst du bei FYRST?
Für Einzelunternehmer nennt FYRST unter anderem ein gültiges Ausweisdokument.
Wenn du ein Gewerbe betreibst, kann zusätzlich die Gewerbeanmeldung erforderlich sein. Außerdem werden je nach Situation Steuer-ID beziehungsweise Steuernummer und Angaben zur Geschäftstätigkeit benötigt.
Die Identifikation erfolgt digital.
Nach erfolgreicher Legitimation und Prüfung der Unterlagen soll das Konto laut Anbieter in der Regel innerhalb weniger Werktage nutzbar sein.
Wann FYRST BASE weniger gut passen kann
Nicht jedes Nebengewerbe bleibt bei wenigen Buchungen.
Wenn du beispielsweise einen Online-Shop betreibst, sehr viele Zahlungen erhältst oder zahlreiche Lastschriften und Überweisungen hast, können die 50 kostenlosen Buchungsposten irgendwann überschritten werden.
Dann sollte nicht mehr nur der fehlende Grundpreis entscheiden.
FYRST bietet dafür weitere Kontomodelle mit anderen Kostenstrukturen an. Auch andere Banken können bei einem höheren Transaktionsvolumen günstiger oder funktional passender sein.
Genau deshalb sollte ein Geschäftskonto nicht nur danach ausgewählt werden, welches Konto auf den ersten Blick „kostenlos“ wirkt.
Alternative: ING Geschäftskonto
Eine weitere interessante Möglichkeit für Selbstständige und kleine Unternehmen ist derzeit das Geschäftskonto der ING.
Die ING verzichtet aktuell während der ersten sechs Monate nach Kontoeröffnung auf Grundpreis und Transaktionskosten.
Für Gründer im ersten Geschäftsjahr gilt diese kostenlose Phase nach Anbieterangaben sogar zwölf Monate.
Danach wird anhand der jeweiligen Nutzung abgerechnet.
Im günstigsten Tarif beträgt der monatliche Grundpreis aktuell 0 Euro, allerdings werden externe Transaktionen mit 0,30 Euro pro Transaktion berechnet.
Kartenzahlungen mit der VISA Business Debitkarte sowie Überweisungen zwischen eigenen ING-Business-Konten zählen laut ING nicht als kostenpflichtige Transaktionen.
Das kann interessant sein, wenn du Wert auf zusätzliche Funktionen wie Unterkonten und einen integrierten Rechnungsmanager legst.
Bei vielen externen Zahlungsein- und -ausgängen sollte man allerdings genau nachrechnen.
Alternative: N26 Business Standard
Für sehr einfache Solo-Selbstständigkeiten kann auch N26 Business Standard interessant sein.
Das Konto hat aktuell keinen monatlichen Grundpreis und enthält eine virtuelle Debitkarte.
N26 richtet dieses Konto allerdings vor allem an Selbstständige und Freelancer, die unter ihrem eigenen Namen arbeiten.
Der Firmenname kann bei diesem Kontomodell nicht einfach anstelle des persönlichen Namens auf Konto und Karte verwendet werden.
Außerdem gelten bei N26 je nach Produkt besondere Voraussetzungen. Deshalb solltest du vor einer Eröffnung genau prüfen, welches aktuelle Business-Modell zu deinem Unternehmen passt.
FYRST, ING oder N26 – was passt bei wenig Umsatz?
Wenn dein Nebengewerbe noch klein ist, würde ich die Entscheidung nicht unnötig kompliziert machen.
Wenn du als Einzelunternehmer vor allem ein separates Geschäftskonto ohne monatliche Grundgebühr möchtest und weniger als ungefähr 50 relevante Buchungsposten im Monat erwartest, wirkt FYRST BASE derzeit sehr passend.
Wenn du zusätzliche Funktionen wie mehrere Unterkonten und Rechnungsverwaltung interessant findest und bereit bist, später für einzelne Transaktionen zu zahlen, kann ING ebenfalls interessant sein.
Wenn du als Solo-Selbstständiger hauptsächlich digital arbeitest und unter deinem eigenen Namen auftrittst, kann N26 Business Standard eine weitere Möglichkeit sein.
Die Konditionen können sich ändern. Deshalb solltest du unmittelbar vor der Kontoeröffnung immer noch einmal die aktuellen Preise und Voraussetzungen beim jeweiligen Anbieter prüfen.
Nebengewerbe, Kleingewerbe und Kleinunternehmer – nicht dasselbe
Die Begriffe werden häufig durcheinandergebracht.
Nebengewerbe
Ein Nebengewerbe beschreibt in erster Linie, dass deine selbstständige Tätigkeit neben einer anderen Haupttätigkeit ausgeübt wird.
Kleingewerbe
Ein Kleingewerbe beschreibt einen Gewerbebetrieb, der nach Art und Umfang keinen kaufmännisch eingerichteten Geschäftsbetrieb benötigt.
Kleinunternehmerregelung
Die Kleinunternehmerregelung dagegen ist eine Regelung aus dem Umsatzsteuerrecht.
Nach § 19 UStG kann die Kleinunternehmerregelung derzeit angewendet werden, wenn der Gesamtumsatz des vorherigen Kalenderjahres 25.000 Euro nicht überschritten hat und im laufenden Kalenderjahr 100.000 Euro nicht überschreitet.
Du kannst also beispielsweise gleichzeitig ein Einzelunternehmen im Nebengewerbe führen, als Kleingewerbetreibender gelten und die Kleinunternehmerregelung anwenden.
Die Begriffe beschreiben trotzdem unterschiedliche Dinge.
Kann ich erstmal mein Privatkonto nutzen?
Rein rechtlich kann das bei einem Einzelunternehmen möglich sein.
Entscheidend ist zusätzlich, ob deine Bank die geschäftliche Nutzung des jeweiligen Privatkontos erlaubt.
Selbst wenn sie erlaubt ist, würde ich langfristig private und geschäftliche Zahlungen möglichst trennen.
Je mehr Buchungen entstehen, desto größer wird sonst der Aufwand beim Sortieren.
Bei einem Geschäftskonto ohne monatlichen Grundpreis entfällt zudem eines der stärksten Argumente dafür, alles über das Privatkonto laufen zu lassen.
Was ist, wenn mein Nebengewerbe noch keinen Umsatz macht?
Gerade dann solltest du auf feste monatliche Kosten achten.
Ein Konto, das jeden Monat beispielsweise zehn oder fünfzehn Euro kostet, kann bei null Euro Umsatz unnötig belastend sein.
Deshalb sind Kontomodelle ohne Grundpreis für diese Phase besonders interessant.
Trotzdem solltest du nicht nur auf die Grundgebühr schauen.
Wenn beispielsweise sehr viele einzelne Abbuchungen durch Werbung, Software oder andere Dienste entstehen, können Transaktionskosten ebenfalls relevant werden.
Die bessere Frage lautet deshalb nicht:
„Welches Geschäftskonto ist kostenlos?“
Sondern:
„Welches Geschäftskonto verursacht bei meinem tatsächlichen Zahlungsverkehr möglichst geringe Kosten?“
Mein Fazit
Auch wenn dein Nebengewerbe gerade erst startet und noch wenig oder gar keinen Umsatz macht, kann ein separates Geschäftskonto sinnvoll sein.
Für Einzelunternehmer besteht zwar grundsätzlich keine gesetzliche Pflicht dazu. Die Trennung von privaten und geschäftlichen Zahlungen macht Buchhaltung und Kostenkontrolle aber deutlich übersichtlicher.
Für ein kleines Nebengewerbe mit wenigen Buchungen finde ich deshalb vor allem Konten interessant, die keinen hohen monatlichen Fixpreis verursachen.
FYRST BASE ist aktuell ein besonders interessanter Kandidat, weil Einzelunternehmer als natürliche Personen keinen monatlichen Grundpreis zahlen und 50 beleglose Buchungsposten pro Monat enthalten sind.
Ob das Konto für dich tatsächlich am günstigsten ist, hängt aber davon ab, wie viele Zahlungen bei deinem Geschäft anfallen und welche zusätzlichen Funktionen du benötigst.
Stand: September 2026
Für die Recherche wurden unter anderem die aktuellen Konditionen der genannten Banken und Informationen offizieller Stellen verwendet. Preise und Leistungen können sich ändern. Prüfe die aktuellen Bedingungen deshalb vor einer Kontoeröffnung direkt beim Anbieter.
Die Inhalte dienen der allgemeinen Information und ersetzen keine individuelle Finanz-, Steuer- oder Rechtsberatung.
Weitere Ratgeber zu Konten, Verträgen und Nebengewerbe findest du in meinem Bereich Finanzen.